L’eco-transizione ora tira il freno anche nelle flotte: istruzioni per l’uso
Il report di Eni, Fincantieri e Rina: identikit (e tempi) della mutazione

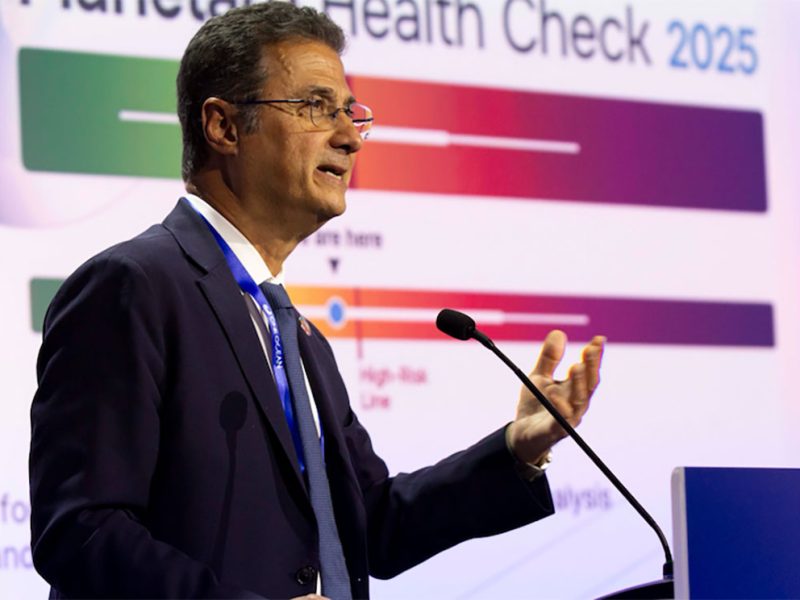
Da sinistra Paolo Moretti di Rina Giuseppe Ricci di Eni Pierroberto Folgiero di Fincantieri Pierluigi Serlenga di Bain Company
ROMA. La transizione eco-energetica cammina un po’ a sbalzelloni: come se avesse non una ma cento gambe e ciascuna di esse avesse una lunghezza differente e un differente ritmo nei passi. Con una sottolineatura: «La differenza principale non è tecnologica, ma normativa: mentre l’Europa impone obiettivi di decarbonizzazione tramite misure vincolanti, l’assenza di obblighi e incentivi chiari a livello globale frenano gli investimenti degli armatori. Non esiste una soluzione unica: Gnl e biocarburanti rappresentano soluzioni già applicabili nel breve e medio periodo, mentre i combustibili sintetici saranno indispensabili per raggiungere gli obiettivi del 2050». Al centro c’è una considerazione come bussola: «Il pragmatismo non significa aspettare, ma partire dalle tecnologie mature costruendo piattaforme capaci di evolvere nel tempo».
A dirlo sono i protagonisti: Eni e Fincantieri, l’una è la multinazionale tricolore del “cane a sei zampe” ed è azienda globale dell’energia, l’altra è un grande polo industriale pubblico che è leader globale nella cantieristica ad alta complessità. Entrambi in tandem con Rina, gruppo multinazionale di ispezione, certificazione e consulenza ingegneristica. Questo trittico di soggetti di primissimo piano hanno messo in vetrina a Roma la seconda edizione dell’“Outlook sul Trasporto Marittimo Sostenibile”. L’hanno realizzato grazie al supporto tecnico di un altro marchio di rilievo: Bain & Company Italia.
Il contesto è determinato da un regime di convenienze in cui le dinamiche di mercato si intrecciano agli ingranaggi di penalizzazione per favorire l’evoluzione. Con queste tappe:
- nel 2030 i combustibili fossili restano ancora le opzioni più convenienti, mentre i combustibili sintetici possono costare circa tre volte tanto;
- a partire dal 2040, le penalità europee sulle emissioni rendono più competitivi i biocarburanti;
- nel 2050 i combustibili fossili arrivano a costare circa il doppio rispetto alle alternative più sostenibili.
L’Outlook mette a confronto diverse alternative tecnologiche e di combustibile, il loro potenziale di riduzione delle emissioni, il grado di maturità, la disponibilità delle infrastrutture e l’evoluzione (fino al 2050) del cosiddetto “total cost of ownership”, cioè guardando a tutti i costi, compresi quelli indiretti, di un bene in tutta la durata del suo ciclo di vita. Per disegnare l’analisi quantitativa ci si è affidati al faccia a faccia con armatori e operatori («circa il 40% del mercato container e il 20% del mercato crocieristico»), fornitori di motori e tecnologie per la propulsione, porti e associazioni di settore: così da avere un identikit che corrisponda alla prospettiva del mercato reale.
Il risultato è presto detto: il contesto è «più incerto rispetto a un anno fa», è stato detto. Ma al tempo stesso viene indicato che «esistono soluzioni competitive che permettono di ridurre l’impatto ambientale fin da subito, rispondendo in maniera pragmatica alle norme europee in essere, in attesa delle decisioni a livello globale dell’Imo» (l’organizzazione che è una sorta di “Onu del mare”).
C’è un doppio scenario di riferimento dell’Outlook: nel primo si conta che l’Europa raggiunga «entro il 2050 una riduzione dell’80%» delle emissioni inquinanti rispetto al 2020 (mentre a livello globale il “taglio” si attesta «intorno al 40%»); nel secondo, la marcia della decarbonizzazione è più lenta e lo scenario del raggiungimento degli obiettivi europei di decarbonizzazione viene «posticipato al 2070», mentre il resto del mondo va ancora più piano.
L’identikit dell’assetto energetico europeo alla data del 2050 vede che i biocarburanti copriranno un terzo del mercato insieme al Gnl fossile e bio, mentre i combustibili sintetici contribuiranno per circa il 20% alla decarbonizzazione, con una riduzione complessiva delle emissioni dell’80% rispetto al 2020.
Rispetto all’edizione precedente del report, si resta nella medesima direzione della transizione ma – viene sottolineato – con una modifica sostanziale: il peso previsto dei combustibili sintetici «si riduce di circa la metà». Questo ha una conseguenza anche sul fabbisogno di «investimenti necessari per adeguare le infrastrutture portuali europee»: si scende a «circa 15 miliardi di dollari, rispetto ai circa 25 miliardi stimati lo scorso anno» (e la differenza dipende dal rallentamento dei combustibili sintetici).
A livello globale la transizione andrà a velocità presumibilmente inferiore: nel 2050 il mix mondiale continuerà a «dipendere in misura significativa dai combustibili convenzionali, che rappresenteranno circa il 70% del totale», con la riduzione delle emissioni climateranti che «si fermerà intorno al 40% rispetto al 2020».
Rispetto al dossier dello scorso anno, viene segnalato che tre dei quattro indicatori al timone della evoluzione della transizione – cioè contesto di regole, condizioni macroeconomiche, disponibilità di combustibili e infrastrutture, maturità tecnologica – mostrano «un peggioramento, e l’incertezza regolatoria è responsabile del maggiore impatto».
L’accordo globale dell’Imo è stato rinviato: guardando ai Paesi sulla base del tonnellaggio, «quasi il 90% sostiene un percorso più graduale» e gli Stati Uniti hanno assunto «una posizione contraria alla decarbonizzazione marittima». L’Europa – viene ribadito – ha invece «confermato i propri obiettivi già prefissati nell’ambito del FuelEu Maritime».
Occhi puntati anche sullo scenario economico: è «più incerto, per effetto del rallentamento della crescita, dei dazi e delle tensioni geopolitiche», senza dimenticare che la crisi nello Stretto di Hormuz «aumenta i rischi per i flussi commerciali e per l’economia globale».
Non è tutto: la filiera dell’idrogeno a ridotte emissioni ha «subito un rallentamento, con il blocco di numerosi progetti in ambito marittimo». Ma il dossier di Eni, Fincantieri e Rina dice che «la tecnologia mantiene tuttavia un ruolo abilitante con una lenta ma costante crescita dell’elenco degli ordinativi con combustibili alternativi». Beninteso, essendo il contesto reso più incerto, gli armatori tirano un po’ il freno: immaginando che per far decollare le innovazioni radicali che cambino del tutto l’alimentazione delle navi, ecco che resta possibile prevedere che nel frattempo si arrivi all’ammortamento di una generazione intermedia di tecnologie, stanno cioè «privilegiando soluzioni più mature e già disponibili».
Il report segnala che i combustibili sintetici prodotti da idrogeno verde sono «indispensabili per completare il percorso verso “emissioni zero”, ma restano caratterizzati da costi elevati e da una filiera ancora da sviluppare».
Eni, attraverso Enilive, ricorda di essere «tra i leader nella produzione di biocarburanti Hvo ottenuti da materie prime rinnovabili, che sono non solo una soluzione per contribuire alla decarbonizzazione, ma anche uno strumento di strategia industriale e di resilienza del sistema produttivo». Assieme al Gnl e BioGnl, i biocarburanti – viene evidenziato – consentono di «decarbonizzare il trasporto marittimo valorizzando navi e infrastrutture già esistenti». A questo punto, lo sviluppo pieno delle potenzialità in direzione dell’accompagnamento del settore marittimo verso gli obiettivi di neutralità climatica ha bisogno di «un quadro regolatorio che ne riconosca il ruolo in tutti i settori del trasporto, e di regole operative pragmatiche e stabili in grado di favorire lo sviluppo degli investimenti».
Anche l’approccio di Fincantieri, nell’accompagnare gli armatori nel percorso di decarbonizzazione, viene definito «pragmatico e flessibile, integrando diverse soluzioni tecnologiche e sviluppando opzioni innovative». Ad esempio, nel settore crocieristico, il Gnl è oggi «il principale carburante alternativo, aprendo la strada a una progressiva decarbonizzazione attraverso Bio-Gnl e in prospettiva e-Gnl, mentre biocarburanti come l’Hvo e sistemi di propulsione “dual-fuel” «ampliano ulteriormente le opzioni disponibili». In parallelo, il colosso industriale pubblico del Bel Paese interviene dal lato dell’efficienza dell’intero sistema nave («guardando anche al lungo periodo attraverso lo studio del nucleare»).
Nel dossier si parla dell’impegno di Rina verso la decarbonizzazione del trasporto marittimo. Come? «Mettendo a disposizione degli operatori della filiera le proprie competenze ingegneristiche e tecnologiche, supportandoli nell’individuazione e nell’adozione delle soluzioni più efficaci». Lo fa principalmente valutando «la maturità tecnologica, la fattibilità applicativa e le prestazioni ambientali delle diverse alternative contribuendo a verificarne la conformità ai requisiti normativi».
C’è da dire che, di fronte al fatto che il complesso scenario geopolitico si è fatto ancor più ingarbugliato, Eni, Fincantieri e Rina hanno in occasione della presentazione del dossier annunciato che daranno continuità all’Osservatorio per i prossimi tre anni. A ciò si aggiunga che la firma dell’accordo è, come viene sottolineato, «il primo passo di un percorso di collaborazione destinato a consolidarsi e ad assumere una portata sempre più strategica, con la possibilità di coinvolgere in futuro ulteriori attori della filiera».